Commerce unter Plattformdruck
Flywheel Growth Summit: Wie viel Spielraum bleibt Marken in der Plattformökonomie?
Wenige Plattformen bündeln einen wachsenden Teil des Onlinehandels. Beim ersten Flywheel Growth Summit in Düsseldorf ging es darum, was das für Marken, Werbebudgets und neue Commerce-Modelle bedeutet. LYDnews war vor Ort.

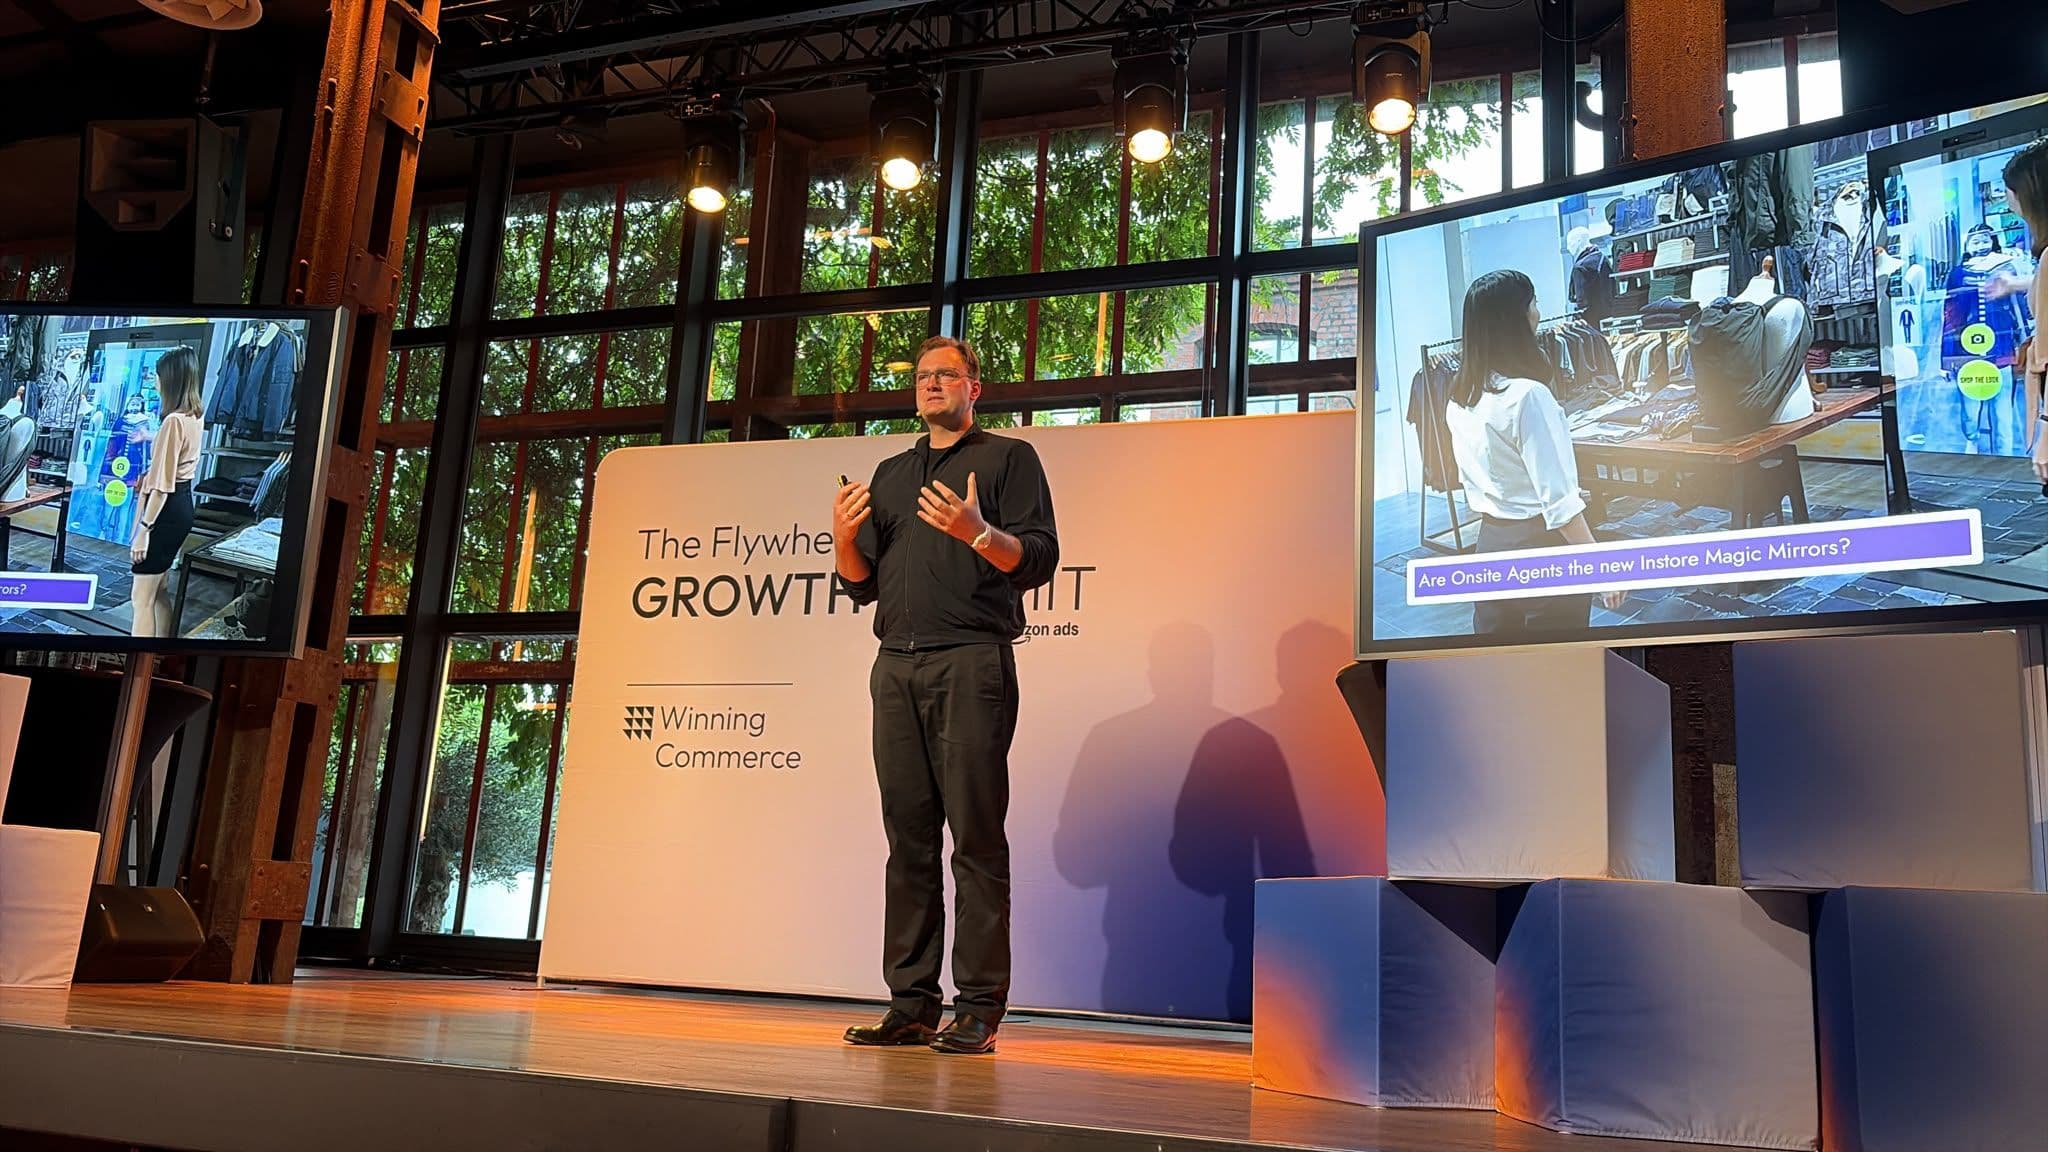
Wer im Onlinehandel wachsen will, kommt an wenigen großen Plattformen kaum vorbei. Diese Zuspitzung brachte der E-Commerce-Unternehmer und Spryker-Mitgründer Alexander Graf beim ersten Flywheel Growth Summit am 9. Oktober in Düsseldorf auf die Bühne.
Flywheel Germany, die Commerce- und Retail-Media-Einheit von Omnicom Media Germany, hatte gemeinsam mit Amazon Ads unter dem Motto „Winning Commerce in 2027“ in die Seifenfabrik Dr. Thompson’s geladen. Neben Graf traten Markenvertreter von Beiersdorf und Vaillant sowie Fachleute von Amazon und Flywheel auf. Ergänzt wurde das Programm durch mehrere Panels.
Graf, zugleich Host des Branchen-Podcasts „Kassenzone“, stellte Pinduoduo, Douyin – die chinesische Schwesterplattform von TikTok – und Amazon als zentrale Gewinner des Handelswachstums heraus. Zahlen des Marktforschers ECDB zeigen die zunehmende Konzentration: Die fünf größten Onlinehändler wickelten 2025 zusammen 56 Prozent des globalen E-Commerce-GMV ab. 2022 waren es noch 48 Prozent. ECDB
Besonders stark legten Douyin und Pinduoduo zu. Douyins Anteil stieg von 4,5 auf 10,6 Prozent, Pinduoduo von 9,0 auf 13,4 Prozent. Amazon wuchs trotz seiner bereits hohen Ausgangsbasis von 13,2 auf 13,8 Prozent.
Das Wachstum verteilt sich damit nicht gleichmäßig. Ein wachsender Teil des globalen Onlinehandels läuft über wenige große Plattformen. Wie stark einzelne Anbieter sind, unterscheidet sich regional allerdings deutlich. In Europa führt Amazon das ECDB-Ranking mit deutlichem Abstand an.
Für Marken und Händler wird damit weniger die Frage entscheidend, ob Plattformen eine zentrale Rolle spielen, sondern wie abhängig sie von deren Reichweite, Daten, Werbeinventar und Zugang zu Kundinnen und Kunden werden.
Amazons Milliarden sind kein Commerce-Budget
Auch Amazons Investitionspläne dienten Graf als Beispiel für die Größenordnung des Wettbewerbs. Auf der Bühne war noch von rund 200 Milliarden US-Dollar für 2026 die Rede – jener Summe, die Amazon Anfang des Jahres angekündigt hatte. Inzwischen hat der Konzern seine Prognose auf rund 220 Milliarden Dollar angehoben. Rechnerisch sind das etwa 419.000 Dollar pro Minute.
Als reines Handelsinvestment lässt sich diese Zahl allerdings nicht lesen. Amazon hatte bereits bei der ursprünglichen Prognose erklärt, dass der Großteil der Investitionen AWS zugutekommen soll. Die Ausgaben fließen vor allem in den Ausbau von AI- und Cloud-Infrastruktur.
Für Marken ist deshalb weniger die Summe selbst interessant als die Struktur dahinter: Amazon verbindet Marketplace, Werbegeschäft und Cloud-Infrastruktur unter einem Konzerndach. Damit liegen Transaktionsdaten, Werbeinventar und KI-Infrastruktur innerhalb desselben Unternehmens.
Agentic Commerce mit Fragezeichen
Beim Agentic Commerce setzte Graf einen anderen Akzent: Sind Onsite-Agents die neuen Instore Magic Mirrors?
Die Analogie ist nicht zufällig. Interaktive Spiegel in Modegeschäften galten vor einigen Jahren als vielversprechende Innovation, konnten sich in der Breite aber nicht durchsetzen.
Bei Commerce-Agenten zeichnen sich heute zwei unterschiedliche Entwicklungslinien ab. Onsite-Agents können Beratung und Produktsuche innerhalb eines Shops verändern. Daneben rücken externe KI-Agenten in den Fokus, die im Auftrag von Käufer:innen Produkte suchen, vergleichen und künftig möglicherweise auch Transaktionen vorbereiten.
Sollte sich dieses Modell breiter durchsetzen, gewinnen für Händler auch strukturierte und maschinenlesbare Preise, Verfügbarkeiten und Produktdaten an Bedeutung.
Wie schnell Agentic Commerce diesen Punkt erreicht, ist offen. Gerade darin steckt die interessante Parallele zu den Magic Mirrors: Technische Machbarkeit allein macht aus einer Innovation noch keinen neuen Standard.
Fragmentierung und ROAS als Leitmotive
Mit Fragmentierung und der Kritik am kurzfristigen ROAS griff der Summit zwei Themen auf, die Flywheel auch international setzt. Der Beiersdorf-Case von Christine Warstat und Anne Jarczynski lief unter dem Titel „Lost in fragmentation?“. Bereits im Juli hatte Flywheel einen Report veröffentlicht, der Fragmentierung im Handel als mögliche Chance für Marken beschreibt.
Beim zweiten Thema geht es um die Frage, wie sinnvoll kurzfristige Effizienzkennzahlen für langfristiges Wachstum sind. Flywheel argumentiert, dass ROAS allein für die nächste Commerce-Phase nicht ausreiche. Stattdessen stellt das Unternehmen einen breiteren „Return on Consumer“ zur Diskussion, der unter anderem Akquisition, Bindung, Loyalität und langfristiges Wachstum einbezieht.
Lisa Rose, Head of Agency Sales Retail Media bei idealo, griff den Gedanken anschließend auf LinkedIn auf: Wer ausschließlich auf kurzfristigen ROAS optimiere, verliere langfristige Profitabilität aus dem Blick. Als praktischen Hinweis nahm sie außerdem mit, Tagesbudgets nicht zu früh auszuschöpfen, weil Conversion Rates nach ihrer Zusammenfassung nach 17 Uhr höher lägen.
Wie viel Kontrolle bleibt Marken?
Die Konzentrationsdaten von ECDB machen die Machtfrage hinter vielen dieser Themen sichtbar. Wenn fünf Anbieter bereits mehr als die Hälfte des globalen E-Commerce-GMV auf sich vereinen, wird Plattformstrategie für Marken zu mehr als einer Vertriebsentscheidung.
Amazon zeigt zugleich, wie weit sich unterschiedliche Ebenen verbinden können: Handel, Werbung, Daten und technische Infrastruktur liegen innerhalb desselben Konzerns. Agentic Commerce könnte das Gefüge weiter verändern, wenn KI-Systeme stärker daran beteiligt sind, welche Produkte überhaupt in die Auswahl kommen.
Für Marken wird damit eine andere Frage wichtig: Wo entsteht Wachstum – und wie viel Kontrolle über Kundenzugang, Daten und Marge bleibt dabei im eigenen Haus?
Perspektiven aus der Community
Teile deine Sicht aus dem Praxisalltag
Noch keine Community-Perspektive vorhanden.